
Diese 17 Mitglieder des Ständerats folgten UBS-Ermotti
Die insgesamt 17 Namen können sich die Stimmbürgerinnen und Stimmbürger merken – sofern Medien sie nennen.
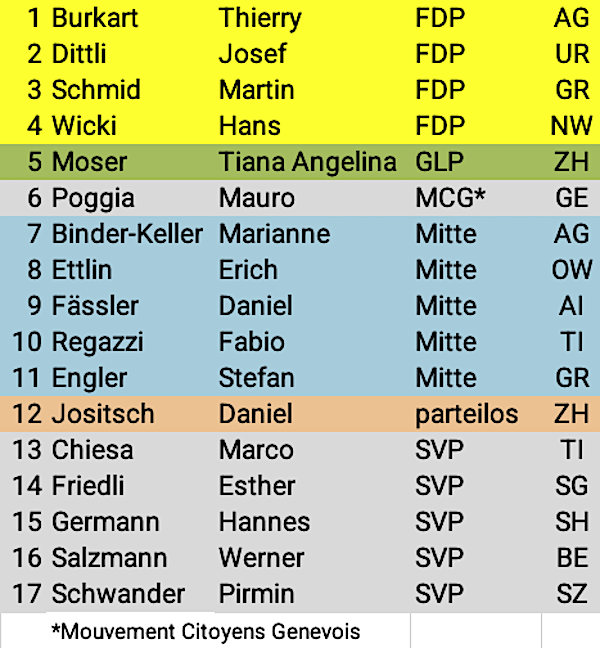
Die 17 gaben dem Druck der UBS nach und stimmten – gegen den Willen des Bundesrats, der Nationalbank und der Bankenaufsichtsbehörde Finma – für ein hartes Eigenkapital von lediglich 50 Prozent. Sie stimmten damit auch gegen die Interessen der Steuerzahlenden, die letztlich haften würden.
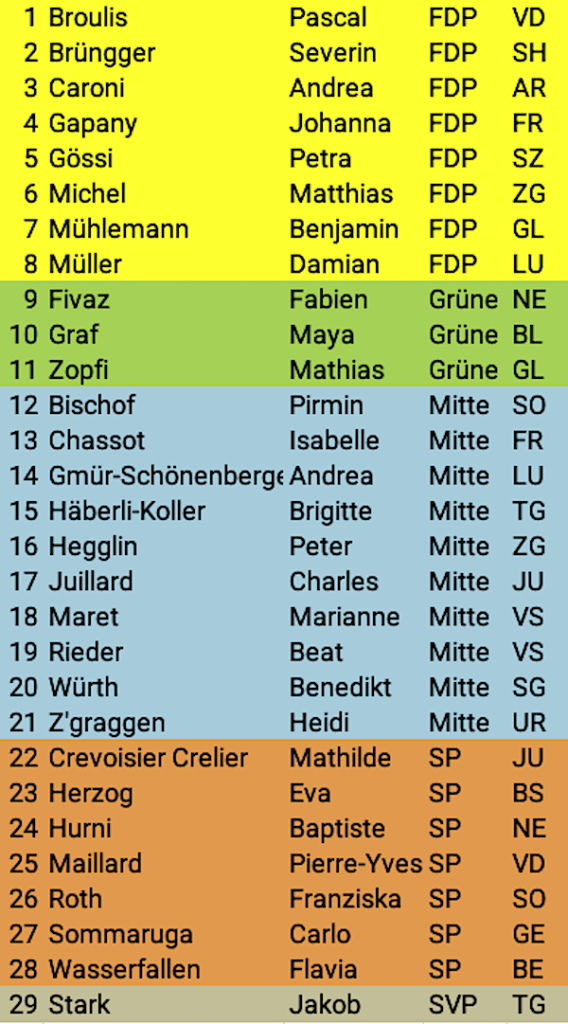
Obsiegt haben am Mittwoch allerdings die 29 Mitglieder des Ständerats, die für 90 Prozent hartes Eigenkapital stimmten, das die UBS für ihre Tochtergesellschaften bereitstellen muss – wenigstens nach einer langen Übergangszeit.
Ständeratspräsident Stefan Engler (Mitte) hatte kein Stimmerecht. Stimmenthaltungen gab es keine.
Diese 17 Mitglieder wollten der UBS entgegenkommen:
Diese 29 Mitglieder stimmten für ein hartes Eigenkapital von 90 Prozent:
Was Bundesrätin Karin Keller-Sutter den Mitgliedern des Ständerats vor der Abstimmung gesagt hatte
Ein Auszug aus der Rede vor dem Ständerat:
Ich bin dankbar, dass ich zum ersten Mal die Position des Bundesrates darlegen kann […] Ich hier werde hier noch das eine oder andere dazu sagen und insbesondere auch noch etwas auf die Erzählungen eingehen, die sich seit 2023 festgesetzt haben und die ich – nicht nur ich, sondern die Behörden insgesamt – nicht immer als korrekt erachte. […]
Dass die Credit Suisse unterging, hat nichts mit dem regulatorischen Filter zu tun – ich bin bei den Erzählungen, die sich hartnäckig halten –; das wird ja manchmal vermutet oder auch behauptet. Dass die Credit Suisse unterging, hat primär mit den Verlusten im US-Geschäft zu tun. Der regulatorische Filter führte dazu, dass bei der Credit Suisse Sammelbewertungen gemacht werden konnten, und zwar unbefristet, statt einer Einzelbewertung. Hätte man damals eine Einzelbewertung und nicht eine Sammelbewertung ihrer Beteiligungen gemacht, hätte man gesehen, dass das Stammhaus die regulatorischen Eigenmittelanforderungen nicht mehr erfüllte. […] Auch bei der UBS schlagen Verluste bei den ausländischen Beteiligungen, ich habe es gesagt, direkt auf das Schweizer Stammhaus. Genau das soll durch die Massnahme des Bundesrates, die wir heute diskutieren, künftig verhindert werden.
Systemrelevante Banken sollen in der Stabilisierungsphase möglichst handlungsfähig bleiben – das ist das Ziel. Grossbanken sollen sich in einer schwierigen Phase aus eigenen Stücken stabilisieren können, ohne dass der Staat und damit auch die Steuerpflichtigen einspringen müssen, um die noch viel verheerenderen Folgen eines Bankausfalls für unsere Volkswirtschaft, unseren Finanzplatz und auch unsere Gesellschaft abzuwenden. Das ist zentral, und man muss sich einfach bewusst sein: Bis heute wurde noch nie, von keinem Land eine global systemrelevante Bank abgewickelt.
Wenn in der Diskussion nun immer wieder nach einem Kompromiss gerufen wird, dann muss ich sagen: Der Vorschlag des Bundesrates ist der Kompromiss, ein Kompromiss im Bereich der Eigenmittel, der aber auch das konkrete Problem lösen kann. Und der Bundesrat war auch bei der Eigenmittelverordnung kompromissbereit, die er inzwischen auch verabschiedet hat. Konkret ist er bei der Anrechenbarkeit von Software und Steuerguthaben den Empfehlungen der Kommissionen für Wirtschaft und Abgaben gefolgt. Die Mehrheit wollte hier Anpassungen. Der Bundesrat hat das gemacht, obschon er sachlich nicht zu 100 Prozent überzeugt war. Diese Anpassungen haben jedenfalls für sich allein betrachtet zur Folge, dass die Kapitalanforderungen der UBS bereits um 6 Milliarden Dollar abgemildert wurden. Das ist hier auch mitzuberücksichtigen.
Die vom Bundesrat vorgeschlagene vollständige Unterlegung von ausländischen Tochtergesellschaften mit hartem Kernkapital im Schweizer Stammhaus ist deshalb, ich wiederhole es, eine zielgerichtete, verhältnismässige und auch eine zentrale Massnahme zur Stärkung der Finanzstabilität und zur Krisenvorsorge. Die vollständige Unterlegung verhindert, dass Verluste in ausländischen Tochtergesellschaften das Schweizer Stammhaus anstecken und so die Finanzstabilität in der Schweiz gefährden. […]
Das harte Kernkapital ist die erste Verteidigungslinie der Bank. Der vollständige Abzug löst das geschilderte Problem konsequent und schützt die Schweizer Steuerzahlenden effektiv. Das sehen auch die SNB, die Finma, der Internationale Währungsfonds, die OECD und zahlreiche Expertinnen und Experten so.
Es wurde in der Debatte verschiedentlich auch die Sorge geäussert, die UBS wäre mit den neuen Anforderungen nicht mehr wettbewerbsfähig. Der Bundesrat teilt diese Sorge nicht, und zwar aus mehreren Gründen. Der Entwurf ist erstens auch für die UBS tragbar. Basierend auf Daten per Ende 2025 erhöhen die vom Bundesrat beantragten Massnahmen im Eigenmittelbereich die Eigenmittelanforderungen des Stammhauses um rund 20 Milliarden US-Dollar. Die effektive Lücke, also das harte Kernkapital, das die UBS dabei tatsächlich aufbauen muss, liegt gemäss einer Pro-forma-Rechnung der Schweizerischen Nationalbank per Ende 2025 deutlich tiefer, nämlich bei 9 Milliarden US-Dollar.
Der Bundesrat sieht zudem eine Übergangsfrist von sieben Jahren und einen schrittweisen Aufbau vor. Wir sprechen also Stand heute von 9 Milliarden US-Dollar über sieben Jahre. Zum Vergleich: Die UBS rechnet 2028 mit jährlichen Gewinnen von über 13 Milliarden US-Dollar. Die effektive Kapitallücke zeigt den zusätzlichen Eigenmittelbedarf der UBS im Vergleich zur heutigen Ausstattung, also das harte Kernkapital, das die UBS tatsächlich aufbauen muss. Dies ist eine zentrale Grösse, insbesondere auch für die Investoren der UBS. Die UBS bestreitet bekanntlich nicht, dass sie über die nötigen Mittel für diesen Kapitalaufbau verfügt.
Die Frage ist, wofür sie diese 9 Milliarden Franken einsetzt. Zur Stärkung des Schweizer Stammhauses, wie es der Bundesrat will, oder zugunsten der Aktionäre in Form von Dividendenausschüttungen und Aktienrückkäufen. […]
Die Erfahrung zeigt zudem, dass höhere Eigenkapitalanforderungen die Kreditkosten nicht erhöhen – hierzu gibt es wissenschaftliche Evidenz –, sondern im Gegenteil in Krisenzeiten für eine stabilere Kreditvergabe sorgen und somit eine antizyklische Wirkung entfalten. Wettbewerbsfähigkeit und Sicherheit sind keine Gegensätze, im Gegenteil: Stark kapitalisierte Banken sind langfristig wettbewerbsfähig.
Themenbezogene Interessenbindung der Autorin/des Autors
Keine
_____________________
➔ Solche Artikel sind nur dank Ihren SPENDEN möglich. Spenden an unsere Stiftung können Sie bei den Steuern abziehen.
Mit Twint oder Bank-App auch gleich hier:
_____________________
Meinungen in Beiträgen auf Infosperber entsprechen jeweils den persönlichen Einschätzungen der Autorin oder des Autors.

Ihre Meinung
Lade Eingabefeld...