
Variable Hypotheken sind nicht variabel
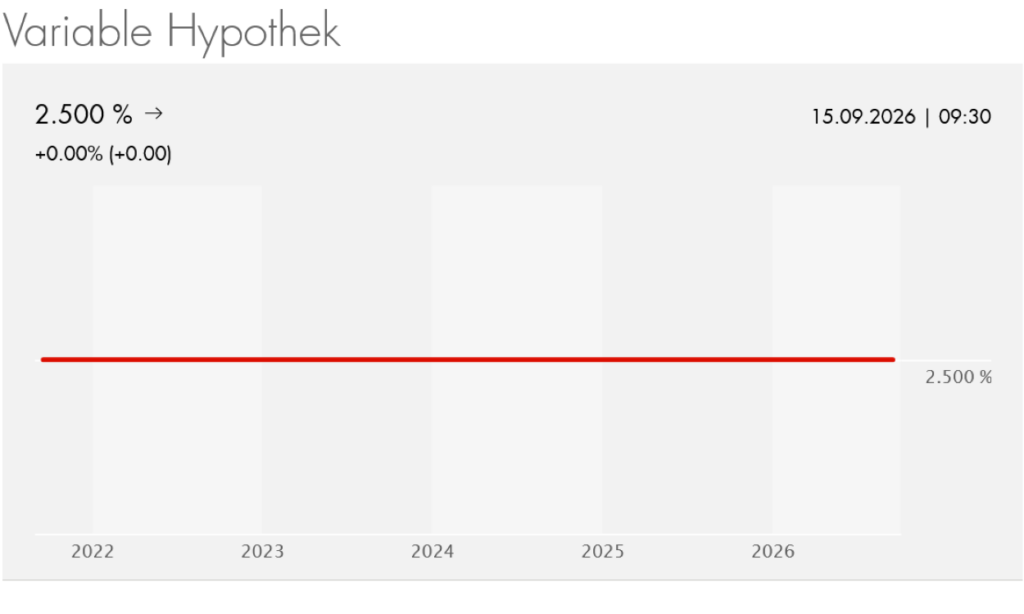
Seit dem 1. Juli 2009 liegt der Zinssatz für variable Hypotheken bei der Appenzeller Kantonalbank bei 2,50 Prozent. Seit mehr als 17 Jahren also.
Kein Witz: Es geht um die variable Hypothek! Der Zins ist unverändert! Seit über 17 Jahren! Und er liegt bei 2,50 Prozent!
Dabei ist die Appenzeller Kantonalbank kein Einzelfall:
- Die Versicherung Generali verlangt seit dem 1. Januar 2009 sogar 2,75 Prozent. Das sind beinahe 18 Jahre.
- Die Einwohner-Ersparniskasse Bern belässt den Zins seit fast zehn Jahren bei 2,50 Prozent.
- Bei der Bank Ersparniskasse Interlaken ist der Zins seit mindestens zehn Jahren unverändert.
- Bei der Bank Brienz-Oberhasli ebenfalls.
- Die St. Galler Kantonalbank beliess den Zins für variable Hypotheken während fast 15 Jahren bei 2,75 Prozent. 2023 erhöhte sie ihn sogar auf 3,00 Prozent.
- Bei der Luzerner Kantonalbank war der Zins fast 14 Jahre konstant. Anders als die St. Galler Kantonalbank hat sie ihn 2023 sogar zwei Mal erhöht.
Variable Hypotheken sind Hypotheken, die in der Regel sowohl von der Bank als auch vom Kunden innerhalb von drei oder sechs Monaten gekündigt werden können. Die Bank hat – ebenfalls mit einer Frist von drei oder sechs Monaten – die Möglichkeit, den Zins zu senken oder zu erhöhen. Mit anderen Worten: Die Bank hat praktisch kein Zinsänderungsrisiko.
Angebliche «finanzielle Entlastung»
Die Banken schreiben auf ihren Websites denn auch, der Zins könne jederzeit ändern. Die eingangs erwähnte Appenzeller Kantonalbank behauptet: Der «Zinssatz ist variabel und richtet sich nach den Verhältnissen am Geld- und Kapitalmarkt (finanzielle Entlastung bei sinkenden Zinssätzen).»
Die St. Galler Kantonalbank listet unter «Vorteile» auf: «Finanzielle Entlastung bei sinkenden Zinssätzen.» Und die Zuger Kantonalbank hält fest: «Der Hypothekarzins richtet sich immer nach der Marktsituation. Bei sinkenden Konditionen wird der Zinsvorteil direkt weitergegeben.»

Das klingt gut. Aber es stimmt nicht. 2015 sanken die Zinsen in der Schweiz stark. Wir erinnern uns an die jahrelange Negativzinsphase. 2022 und 2023 stiegen die Zinsen. 2024 und 2025 sanken sie wieder. Nur die variablen Hypotheken blieben konstant.
Dass im Hypothekenmarkt in den letzten Jahren durchaus Bewegung drin war, zeigt diese Grafik auf der Website der Appenzeller Kantonalbank:
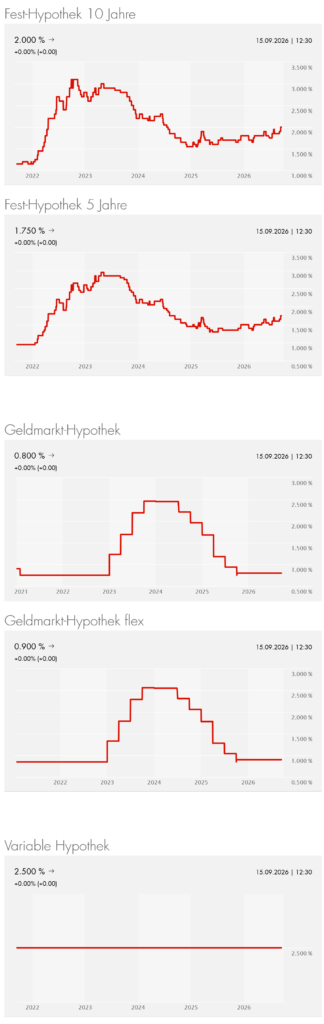
Nur der Zins für die variablen Hypotheken blieb konstant. Das Vermögens-Zentrum kritisierte Anfang diesen Jahres: «Die Anpassung der Zinssätze ist intransparent.» Und: «Gemessen an den Zinssätzen am Geldmarkt sind die variablen Zinsen meistens zu hoch.»
Schon vor über zehn Jahren hatten Fachleute gegenüber der Konsumentenzeitschrift «K-Geld» kritisiert, dass Banken und Versicherungen für variable Hypotheken «schon fast Wucherzinsen» verlangen würden. Sie kritisierten, «dass der Markt nicht mehr spielt». Und dass es «keinen Grund» gebe, mit dem sich die Höhe der variablen Hypotheken «erklären liesse».
Auch der Preisüberwacher hatte 2015 geschrieben, die Zinsen auf variable Hypotheken seien «deutlich zu hoch angesichts der Kapitalmarktentwicklung in den letzten Jahren». Sein damaliger Befund hat noch heute Gültigkeit.
Dass die Zinsen für variable Hypotheken viel zu hoch sind, zeigt das Beispiel der Versicherung Generali. Sie vergibt Festhypotheken mit kurzen Laufzeiten, die nicht einmal halb so viel kosten wie eine variable Hypothek. Sogar eine zehnjährige Festhypothek ist mit 1,78 Prozent fast 1 Prozent billiger als eine variable Hypothek. Auf eine Hypothekarsumme von 500’000 Franken macht die Differenz fast 5000 Franken pro Jahr aus.
Ein «technischer Arbeitszinssatz»
Und was sagen die Banken dazu? Infosperber fragte nach. Zum Beispiel bei der Einwohner-Ersparniskasse Bern. Sie behauptet auf ihrer Website, der Zinssatz werde «durch die allgemeine Zinsentwicklung auf dem Kapitalmarkt beeinflusst». Die Fragen lauteten:
- Warum ist der Zinssatz so konstant?
- Und warum ist er so hoch?
In ihrer Antwort spricht die Bank nun plötzlich nicht mehr von einem Zins, der vom Kapitalmarkt beeinflusst werde, sondern von einem «technischen Arbeitszinssatz» – was auch immer das bedeuten mag. Und zur Höhe sagt die Bank gar nichts.
Auch bei der Bank Cler heisst es plötzlich, der Zinssatz für variable Hypotheken reagiere «weniger stark auf kurzfristige Marktschwankungen». Die Glarner Kantonalbank bringt auch noch «den Aufwand für Beratung, Administration und regulatorische Anforderungen» ins Spiel. Die Bank Brienz-Oberhasli beantwortet die Fragen von Infosperber gar nicht.
Die Versicherung Generali ihrerseits orientiert sich unter anderem an der «langfristigen Zinsentwicklung». Das ist eine ökonomisch eigenartige Argumentation. Denn bei der Festlegung des Zinssatzes von variablen Hypotheken müsste eigentlich die kurzfristige Zinsentwicklung massgebend sein.
Die variablen Hypotheken verlieren immer mehr an Bedeutung. Aber die Banken versuchen offenbar, so lange wie möglich von denjenigen Kunden zu profitieren, die sich nicht um Geldbelange kümmern und deshalb nicht schon längst auf eine Festhypothek oder eine Saron-Hypothek umgestiegen sind. Und von Kunden, die eine Übergangsfinanzierung brauchen – zum Beispiel, weil sie ihre Wohnung oder ihr Haus verkaufen wollen.
Themenbezogene Interessenbindung der Autorin/des Autors
Keine
_____________________
➔ Solche Artikel sind nur dank Ihren SPENDEN möglich. Spenden an unsere Stiftung können Sie bei den Steuern abziehen.
Mit Twint oder Bank-App auch gleich hier:
_____________________
Meinungen in Beiträgen auf Infosperber entsprechen jeweils den persönlichen Einschätzungen der Autorin oder des Autors.

Ihre Meinung
Lade Eingabefeld...